Las empresas que otorgan vales de despensa a sus trabajadores deben cumplir durante 2026 con una serie de requisitos fiscales para que esta prestación pueda ser considerada deducible para efectos del Impuesto Sobre la Renta (ISR).
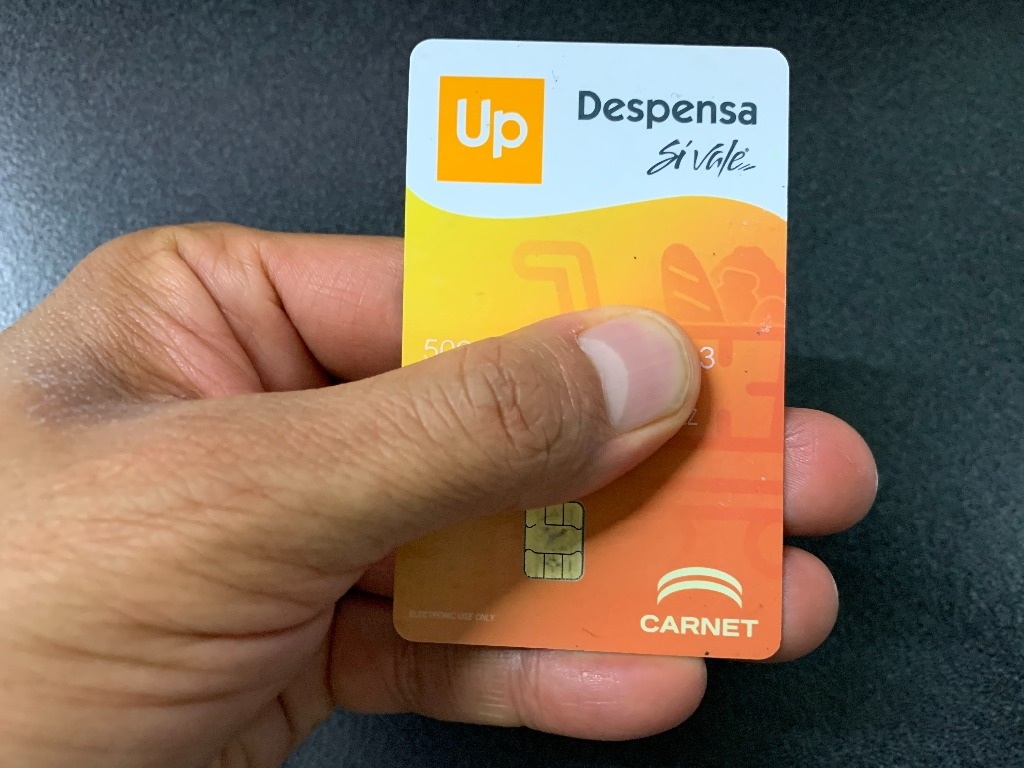
La legislación establece que los vales de despensa deben entregarse mediante monederos electrónicos autorizados por el Servicio de Administración Tributaria (SAT). Estos pueden ser dispositivos físicos o tarjetas digitales vinculadas con un sistema de pagos y destinadas exclusivamente a la adquisición de despensas.
Por ello, entregar una tarjeta o realizar una transferencia de dinero no equivale automáticamente a cumplir con los requisitos fiscales aplicables a esta prestación.
El tratamiento fiscal de los vales está relacionado con las prestaciones exentas que reciben los trabajadores. De manera general, los pagos exentos para el trabajador pueden tener una deducibilidad de 47% cuando las prestaciones disminuyen respecto al ejercicio anterior. Si el patrón mantiene o incrementa el nivel de estas prestaciones, el porcentaje puede llegar a 53%, de acuerdo con las condiciones previstas en la Ley del ISR.
Para determinados esquemas de empresas manufactureras o maquiladoras existen reglas específicas que pueden permitir una deducción mayor, incluso de hasta 100%, siempre que se cumplan las condiciones fiscales correspondientes.
La Resolución Miscelánea Fiscal 2026 establece obligaciones específicas para los emisores autorizados de monederos electrónicos de vales de despensa.
Entre ellas está concentrar la información de las operaciones en una base de datos segura y mantener disponibles para la autoridad fiscal los datos proporcionados por los patrones, como el RFC del empleador, la asignación de recursos, el nombre y RFC del trabajador beneficiario, los saldos y las operaciones realizadas.
Los emisores también deben entregar a los patrones los CFDI correspondientes a sus comisiones y otros cargos, con el complemento de Vales de Despensa que contiene información de los trabajadores y de los fondos asignados.
El propio SAT mantiene un padrón de emisores autorizados, por lo que las empresas deben verificar que el proveedor contratado cuente con la autorización correspondiente.
Uno de los puntos que deben vigilar las áreas de recursos humanos y contabilidad es la vigencia de la autorización de los emisores. Para 2026, la RMF establece que la autorización tiene vigencia durante el ejercicio fiscal en que se otorga. Para continuar operando, el emisor debe presentar el aviso de renovación y exhibir la garantía correspondiente en los términos establecidos por el SAT. El trámite de renovación se realiza cada año, durante octubre.
La normativa también contempla que los emisores que obtuvieron su autorización entre agosto y diciembre pueden conservarla durante el ejercicio en que fue otorgada y el siguiente, bajo las condiciones previstas en las reglas fiscales.
Los monederos electrónicos están diseñados para que los recursos sean utilizados en establecimientos autorizados para adquirir productos de despensa. La normativa establece además restricciones: los vales no pueden canjearse por dinero en efectivo ni utilizarse para adquirir bebidas alcohólicas o productos de tabaco.
Por ello, las empresas que ofrecen esta prestación deben mantener documentación que permita acreditar la correcta asignación de los recursos y su tratamiento fiscal. En 2026, el cumplimiento no depende únicamente de entregar una tarjeta al trabajador: la deducción fiscal está vinculada con el uso de un emisor autorizado, la documentación correspondiente y el cumplimiento de las condiciones establecidas en la Ley del ISR y la Resolución Miscelánea Fiscal.
SAT 2026: requisitos para deducir vales de despensa y evitar problemas fiscales
El SAT mantiene para 2026 reglas específicas para la deducción fiscal de los vales de despensa como el uso de monederos electrónicos autorizados.
Etiquetas: