Una auditoría del Órgano Interno de Control (OIC) del Instituto Nacional Electoral (INE) detectó irregularidades en tres contratos de servicios relacionados con el proyecto de remodelación del edificio D del complejo de oficinas en Tlalpan, cuyos recursos fueron autorizados originalmente en 2021.
La revisión, identificada como DAB/04/OP/2025 y concluida en marzo de 2026, cuestionó que los tres contratos se formalizaran en 2024, pese a que el acuerdo del Comité Técnico de 2021 establecía que los recursos autorizados quedarían cancelados si los procedimientos de contratación no comenzaban dentro de un plazo de cuatro meses.
El dinero destinado al proyecto se distribuyó en ocho contratos. Sin embargo, el órgano fiscalizador encontró observaciones en tres de ellos, relacionadas con posibles fallas en la planeación, contratación, supervisión y ejecución de los servicios.
La auditoría abarcó el periodo del 1 de enero de 2024 al 15 de septiembre de 2025 y examinó procedimientos vinculados con los estudios realizados para la remodelación del inmueble.
La Secretaría Ejecutiva del INE, encabezada entonces por Claudia Arlett Espino, estuvo a cargo de los contratos observados. Ante los cuestionamientos, el área argumentó que se trataba de una continuación de contrataciones realizadas en 2021. No obstante, el OIC mantuvo sus observaciones al señalar que no se entregó documentación comprobatoria suficiente para acreditar que los trabajos se hubieran realizado en 2021 o en 2024.
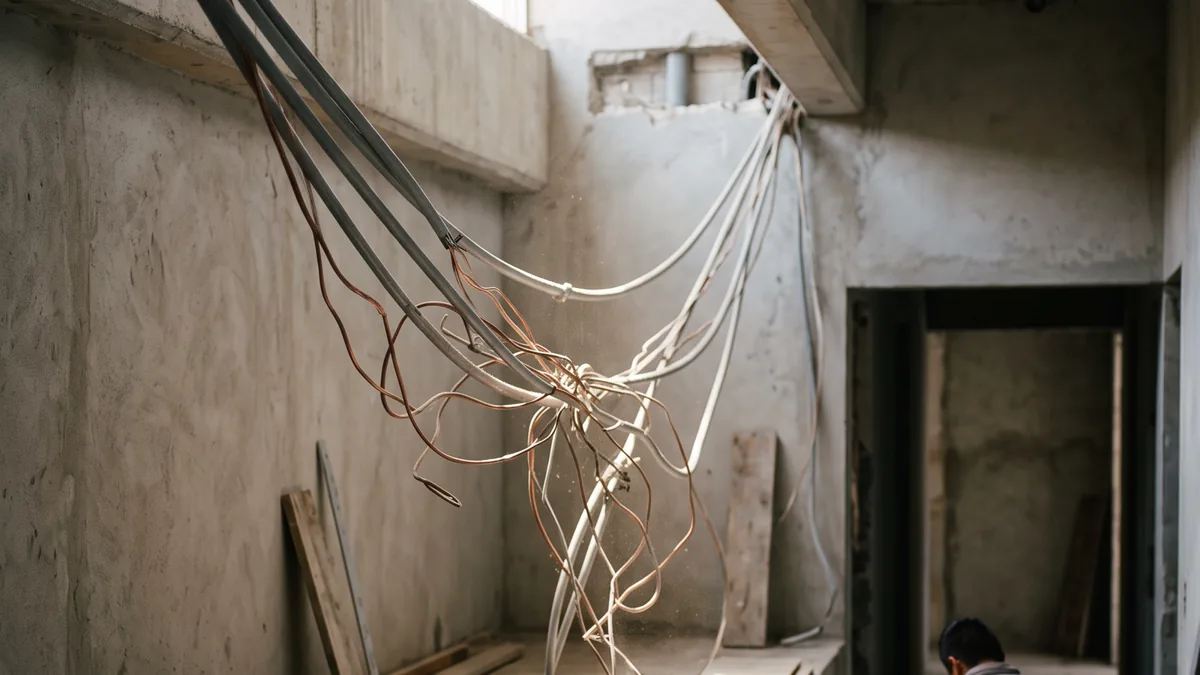
El edificio D alberga las oficinas de Comunicación Social y el foro de televisión del INE. Trabajadores entrevistados por EL UNIVERSAL señalaron que la instalación eléctrica requiere atención urgente y que uno de los contratos observados estaba relacionado con esos trabajos, cuya ejecución no fue acreditada documentalmente.
Entre las irregularidades identificadas en los contratos INE/SROP/03/2024, INE/SROP/04/2024 e INE/SROP/06/2024, el órgano interno de control señaló deficiencias en la transparencia, la trazabilidad y la justificación de las adjudicaciones.
También encontró demoras en la entrega y autorización de estimaciones de pago. En el contrato INE/SROP/03/2024, una estimación se presentó 115 días naturales después del corte correspondiente. En el INE/SROP/04/2024, la autorización ocurrió 46 días naturales después de la entrega.
En el contrato INE/SROP/06/2024, la estimación se presentó 148 días naturales después del corte. Además, la auditoría no identificó estimaciones con la periodicidad máxima de 30 días establecida en la normativa.
La revisión fiscalizó 1.9 millones de pesos de los 16.7 millones contenidos en los tres contratos. De ese análisis derivó un monto de 198,041.01 pesos pendiente de aclaración, correspondiente a la tercera observación, relacionada con estimaciones de pago, anticipos y cumplimiento de plazos.
Uno de los principales señalamientos corresponde al contrato INE/SROP/06/2024, cuyo plazo de terminación estaba fijado para el 26 de enero de 2025. De acuerdo con el reporte consultado por el OIC en marzo de 2026, la obra registraba un avance real de 41%, frente al 100% programado para su conclusión.
El auditor cuestionó que no se aplicaran las penas convencionales correspondientes por los retrasos. También identificó deficiencias en la documentación y el seguimiento de los servicios contratados. “El residente autorizó el pago del Concepto DRO-01, sin que este se hubiere concluido en su totalidad”, señala el informe.
El órgano fiscalizador cuantificó ese concepto en 170,725.01 pesos, más 27,316 pesos de IVA, para un total de 198,041.01 pesos. La auditoría concluyó que la respuesta del área revisada no permitió aclarar los hechos observados, por lo que mantuvo el monto pendiente de aclaración.
La revisión también detectó que no se acreditó la existencia de las tres cotizaciones previas a las adjudicaciones. Algunas propuestas carecían de plazo de ejecución o vigencia, mientras que ciertos documentos tenían títulos que no correspondían con el objeto de los contratos.
Además, se encontraron diferencias entre los montos de las cotizaciones y los registrados en los cuadros comparativos de los entregables. Entre las anomalías documentales, el OIC identificó una cotización atribuida a una persona física que fue presentada en papel membretado del propio INE.
Según el órgano de control, estas inconsistencias debilitan la evidencia de que las contrataciones se sustentaran en una comparación de mercado completa, verificable y realizada oportunamente. El informe también identificó faltantes e inconsistencias en las propuestas de Halo Constructora, Buró Mexicano de Solución Técnica y Electroconstructora Sustentable.
Las observaciones se concentran en la acreditación de los trabajos, la documentación de las adjudicaciones y el cumplimiento de los plazos establecidos para los servicios relacionados con la remodelación del edificio D.
Auditoría del INE detecta irregularidades en contratos por remodelación de oficinas en Tlalpan
Una auditoría del OIC del INE detectó irregularidades en tres contratos por 16.7 millones de pesos relacionados con estudios y servicios para la remodelación de oficinas.
Etiquetas:
Notas relacionadas